Finanzberater kosten Geld – klar! Doch die Preisunterschiede sind gewaltig. Was kaum jemand weiß: Abhängig vom Anlagevolumen ergeben sich langfristig Kostendifferenzen in Millionenhöhe. Welche Preismodelle für ratsuchende Anleger am vorteilhaftesten sind.
Wie viel ein Finanzberater kostet, hängt vor allem von seinem Vergütungsmodell ab. Während Honorarberater direkt von ihren Kunden bezahlt werden, erhalten Provisionsberater Vergütungen für den Verkauf von Finanzprodukten. Die folgende Tabelle zeigt die vier wichtigsten Preismodelle im Vergleich.
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Vergütungsmodell | Typische Kosten |
|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 10:12 AM | markus | 21/10/2026 10:12 AM | Stundenhonorar | 150 bis 500 € pro Stunde, häufig 200 bis 250 € netto |
| 2 | markus | 21/10/2026 10:12 AM | markus | 21/10/2026 10:12 AM | Fallpauschale | Festpreis für eine definierte Beratungsleistung, beispielsweise 2.000 bis 6000 € für eine Ruhestandsplanung |
| 3 | markus | 21/10/2026 10:12 AM | markus | 21/10/2026 10:12 AM | Serviceentgelt | Meist 0,5 bis 1 % des betreuten Vermögens pro Jahr bei Honorarberatern; bei Provisionsberatern bis zu 1,5 % |
| 4 | markus | 21/10/2026 10:12 AM | markus | 21/10/2026 10:12 AM | Provisionen | Beispielsweise 4 bis 6,5 % Ausgabeaufschlag beim Kauf von Aktienfonds plus 0,25 bis 0,95 % Bestandsprovision pro Jahr |
Quellen: Stiftung Warentest, Neumann Honorarberatung. Stand: Oktober 2026
Entscheidend sind die langfristigen Kosten: Bei einer einmaligen Anlage von 100.000 Euro beträgt der Unterschied zwischen Provisions- und Honorarberatung in meiner Modellrechnung nach 30 Jahren rund 236.000 Euro. Mehr dazu lesen Sie weiter unten.
Die Kosten von Finanzberatern und Finanzprodukten gehören zu den wenigen Faktoren, die Verbraucher bei der Geldanlage am Kapitalmarkt kontrollieren können Wer eine gute Rendite erzielen möchte, muss auf die Preise von Beratern und Produkten achten. Jeder gesparte Zehntelprozentpunkt bei den Kosten erhöht über die Jahre das Endvermögen eines Anlegers spürbar.
Doch Millionen Menschen in Deutschland sind die negativen Auswirkungen von hohen Kosten auf das Vermögen und auf den Erfolg ihrer Altersvorsoge nicht bewusst. Denn die meisten vertrauen ihren Bankberatern und Finanzvermittlern, die gerne suggerieren, dass Finanzberatung nichts kostet.
Ist ein Finanzberater kostenlos?
Das fragen sich viele Verbraucher. Der falsche Eindruck, dass Finanzberater kostenlos sind, entsteht, weil Banken und freiberufliche Finanzanlagenvermittler für Informationsgespräche in der Regel keine Bezahlung verlangen. Sie verdienen nur Geld, wenn der Kunde ein Finanzprodukt, etwa einen Aktienfonds, kauft. Dann erhalten sie Provisionen von den Produktanbietern, die aber letztlich die Kunden bezahlen.
Finanzberater sind nur dann kostenlos, wenn ein Kunde ein Gespräch mit einem Provisionsberater führt, und kein Finanzprodukt kauft. Doch dann war das Gespräch nicht nur kostenlos, sondern umsonst. Denn der Kunde hatten ja das Gespräch gesucht, weil er Geld anlegen wollte.
Da Finanzberater in Banken und freie Vermittler von Vertriebsprovisionen leben, stehen sie unter starkem Verkaufsdruck. Das vermeintliche Beratungsgespräch ist deswegen in Wahrheit ein Verkaufsgespräch.
Echte Finanzberater kosten dagegen immer Geld. Sie arbeiten nicht auf Provisionsbasis, sondern werden allein vom Kunden bezahlt. Auf dieser Grundlage ist eine unabhängige, weitgehend objektive Finanzberatung möglich. Anlageberater, die sich gesetzlich verpflichtet haben, ausschließlich auf Honorarbasis zu arbeiten, heißen Honorar-Finanzanlagenberater oder Unabhängiger Honorar-Anlageberater. Diese beiden Berufsbezeichnungen sind im Gegensatz zu dem allgemeinen Begriffen Honorarberatung und Honorarberater gesetzlich geschützt.
Was kostet Beratung beim Finanzberater?
Was Finanzberater kosten, lässt sich nicht pauschal beantworten. Zunächst müssen Sie als Kunde die Richtungsentscheidung treffen, ob Sie sich auf Provisions- oder Honorarbasis beraten lassen wollen. Provisionsberatung in Banken und bei freiberuflichen Finanzlagenvermittlern kostet meistens ab einem Anlagevolumen von etwa 30.000 Euro deutlich mehr als Honorarberatung. Langfristig geht es abhängig von der Anlagesumme um Kostendifferenzen in Millionenhöhe.
Was Finanzberater kosten, die auf Provisionsbasis arbeiten
Wenn Ihr Finanzberater auf Provisionsbasis arbeitet, müssen Sie beim Kauf eines Finanzproduktes meist einen sogenannten Ausgabeaufschlag und bei Investmentfonds eine sogenannte Bestandsprovision, auch Kick-back und Vertriebsfolgeprovision genannt, bezahlen.
Angenommen Sie möchten 100.000 Euro in einen Aktienfonds investieren und lassen sich dazu in einer Filialbank beraten. Dort bekommen Sie in der Regel sogenannte aktiv gemangte Fonds angeboten, die ziemlich teuer sind. Sie zahlen in vielen Fällen einen Ausgabeaufschlag von 4 Prozent, also in unserem Beispiel 4000 Euro. Hinzu kommt die Bestandprovision, die oft um die 0,5 Prozent pro Jahr und mehr beträgt. Die Bank erhält sie jedes Jahr von dem Produktanbieter, solange Sie den Fonds behalten.
EMERGING MARKETS IM PORTFOLIO
Lohnen sich die Schwellenländer noch?
Exklusive Datenanalysen zeigen die Aktienmärkte der aufstrebenden Volkswirtschaften in einem neuen Licht: Welche Strategien funktionieren und welche nicht
Der exklusive Research-Report (Format DIN A4) enthält 32 Seiten, 7 Tabellen und 12 Diagramme.
Beispielrechnung: So viel kassiert Ihr Finanzberater
Die Bestandsprovision klingt überschaubar und wird deswegen von den meisten Anlegern unterschätzt. Doch über die Jahre summieren sich diese Kosten zu einem gewaltigen Betrag, der den anfänglichen Ausgabeaufschlag um ein Vielfaches übersteigt, wie das folgende Rechenbeispiel zeigt.
Ich gehe von dem oben skizzierten, fiktiven Aktienfonds aus. Die jährlichen Fondskosten, die sogenannte Total Expense Ratio (TER), setze ich mit 1,7 Prozent des Anlagevolumens pro Jahr an. Das ist ein mittlerer Preis. Es gibt Fonds, die deutlich teurer sind, aber auch Produkte in dieser Kategorie, die weniger kosten. Viele verlangen zusätzlich zur TER eine sogenannte Performance Fee. Ich rechne ohne eine solche Erfolgsbeteiligung, die üblicherweise fällig wird, wenn der Fonds bestimmte Renditemarken erreicht.
Die TER enthält die Kosten für das Fondsmanagement und die Bestandsprovision für den Finanzberater. Die Fondsgesellschaft erhält in dieser Beispielrechnung 1,2 Prozent und der Finanzberater 0,5 Prozent des Anlagevolumens pro Jahr.
Weiterhin unterstelle ich einen Anlagezeitraum von 30 Jahren und eine jährliche Rendite von 7 Prozent. Das ist etwas weniger als die durchschnittliche Jahresrendite des Weltaktienmarktes in den vergangenen 56 Jahren. Was Ihr Finanzberater unter diesen Annahmen kostet, zeigt die folgende Tabelle.
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Jahr | Fondswert vor Kosten | Fondswert nach Kosten | Fondskosten kumuliert | Provisionen kumuliert | Negativer Zinseszinseffekt kumuliert | Gesamtkosten |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 100,000 € | ||||||
| 2 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 0 | 100,000 € | 96,000 € | 4,000 € | 4,000 € | ||
| 3 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 1 | 107,000 € | 100,974 € | 1,233 € | 4,514 € | 280 € | 6,026 € |
| 4 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 2 | 114,490 € | 106,205 € | 2,529 € | 5,054 € | 702 € | 8,285 € |
| 5 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 3 | 122,504 € | 111,708 € | 3,893 € | 5,622 € | 1,282 € | 10,797 € |
| 6 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 4 | 131,080 € | 117,495 € | 5,327 € | 6,220 € | 2,038 € | 13,584 € |
| 7 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 5 | 140,255 € | 123,583 € | 6,836 € | 6,848 € | 2,988 € | 16,672 € |
| 8 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 6 | 150,073 € | 129,986 € | 8,423 € | 7,509 € | 4,156 € | 20,088 € |
| 9 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 7 | 160,578 € | 136,720 € | 10,092 € | 8,205 € | 5,562 € | 23,858 € |
| 10 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 8 | 171,819 € | 143,804 € | 11,847 € | 8,936 € | 7,232 € | 28,015 € |
| 11 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 9 | 183,846 € | 151,254 € | 13,694 € | 9,706 € | 9,193 € | 32,592 € |
| 12 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 10 | 196,715 € | 159,090 € | 15,636 € | 10,515 € | 11,474 € | 37,625 € |
| 13 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 11 | 210,485 € | 167,333 € | 17,678 € | 11,366 € | 14,108 € | 43,152 € |
| 14 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 12 | 225,219 € | 176,002 € | 19,827 € | 12,261 € | 17,129 € | 49,217 € |
| 15 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 13 | 240,985 € | 185,121 € | 22,087 € | 13,203 € | 20,574 € | 55,863 € |
| 16 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 14 | 257,853 € | 194,712 € | 24,464 € | 14,193 € | 24,484 € | 63,141 € |
| 17 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 15 | 275,903 € | 204,800 € | 26,964 € | 15,235 € | 28,904 € | 71,103 € |
| 18 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 16 | 295,216 € | 215,411 € | 29,593 € | 16,331 € | 33,881 € | 79,805 € |
| 19 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 17 | 315,882 € | 226,571 € | 32,359 € | 17,483 € | 39,468 € | 89,310 € |
| 20 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 18 | 337,993 € | 238,310 € | 35,269 € | 18,695 € | 45,719 € | 99,683 € |
| 21 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 19 | 361,653 € | 250,657 € | 38,328 € | 19,970 € | 52,697 € | 110,996 € |
| 22 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 20 | 386,968 € | 263,644 € | 41,547 € | 21,311 € | 60,467 € | 123,325 € |
| 23 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 21 | 414,056 € | 277,303 € | 44,932 € | 22,722 € | 69,100 € | 136,753 € |
| 24 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 22 | 443,040 € | 291,670 € | 48,493 € | 24,205 € | 78,672 € | 151,370 € |
| 25 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 23 | 474,053 € | 306,781 € | 52,238 € | 25,766 € | 89,268 € | 167,272 € |
| 26 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 24 | 507,237 € | 322,676 € | 56,177 € | 27,407 € | 100,977 € | 184,561 € |
| 27 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 25 | 542,743 € | 339,394 € | 60,320 € | 29,133 € | 113,897 € | 203,350 € |
| 28 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 26 | 580,735 € | 356,978 € | 64,678 € | 30,949 € | 128,131 € | 223,758 € |
| 29 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 27 | 621,387 € | 375,473 € | 69,261 € | 32,859 € | 143,794 € | 245,914 € |
| 30 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 28 | 664,884 € | 394,926 € | 74,082 € | 34,868 € | 161,008 € | 269,958 € |
| 31 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 29 | 711,426 € | 415,387 € | 79,153 € | 36,981 € | 179,905 € | 296,039 € |
| 32 | markus | 21/10/2026 10:48 AM | markus | 21/10/2026 10:48 AM | 30 | 761,226 € | 436,908 € | 84,487 € | 39,203 € | 200,628 € | 324,317 € |
Quelle: Eigene Berechnungen. Stand: Oktober 2026
Zunächst habe ich in der zweiten Spalte berechnet, wie sich das Investment von 100.000 Euro entwickelt hätte, wenn der Aktienfonds und die Finanzberatung kostenlos wären. Diese Daten brauchen wir als Referenzgröße. In der dritten Spalte sehen Sie die Entwicklung der Fondsinvestition nach Kosten. Von Jahr zu Jahr wird die Differenz zwischen dem Fondswert vor und nach Kosten größer. Nach 30 Jahren beträgt der Verlust aufgrund von Kosten mehr als 324.000 Euro.
Zerlegung der Kosten von Provisionsberatern
Diesen Verlust zerlege ich in die Bestandteile Fondsmanagement, Provisionen und negativer Zinseszinseffekt. Der negative Zinseszinseffekt ist eine Restgröße, die sich aus der Subtraktion des Fondswertes nach Kosten, der Managementkosten und der Provisionen vom Fondswert vor Kosten ergibt. Weil dem Fonds wegen der Vergütungen für Fondsmanagement und Finanzberater jährlich Geld entzogen wird, wird das Kapital geschmälert, das zur Anlage zur Verfügung steht. Daraus entsteht der negative Zinseszinseffekt, der langfristig größte Kostenfaktor.
An den kumulierten Werten in den Spalten vier bis sechs können Sie ablesen, welcher Posten nach wie viel Jahren insgesamt wie viel gekostet hat. Beispielsweise haben Sie nach zehn Jahren Ihrem Finanzberater 10.515 Euro Provisionen bezahlt. Nach 30 Jahren sind es 39.203 Euro. Die Bestandsprovisionen steigen mit der Wertentwicklung des Investments an, ohne dass der Finanzberater dafür etwas tun muss.
In unserem Beispiel steht ein Gewinn von knapp 337.000 Euro vor Steuern einem Gesamtverlust wegen Kosten von gut 324.000 Euro gegenüber. Dieses Verhältnis verschlechtert sich, wenn die Fondsrendite geringer ausfällt.
Beträgt sie im Schnitt nur 3 Prozent pro Jahr, verdienen Sie als Anleger nach Ablauf von 30 Jahren nur knapp 40.000 Euro. Der Gesamtverlust wegen Kosten beträgt gut 103.000 Euro, mehr als doppelt so viel. Davon kassierte das Fondsmanagement fast 43.000 Euro und Ihr Finanzberater fast 22.000 Euro. Der Rest entfällt auf den negativen Zinseszinseffekt.
Provisionsberatung: Je höher das Anlagevolumen, desto höher die Kosten
Nun legen viele Menschen mehr als 100.000 Euro am Kapitalmarkt an. Die folgende Tabelle zeigt, wie sich die Kosten entwickeln, wenn Sie mehr Kapital in unseren fiktiven Fonds investieren. Bei einer Anlagesumme von einer halben Million Euro beispielsweise steigt der Gesamtverlust wegen Kosten bereits auf mehr als 1,6 Millionen Euro. Ihr Finanzberater freut sich nach 30 Jahren über Provisionen von insgesamt gut 190.000 Euro.
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Anlagevolumen | 100,000 € | 250,000 € | 500,000 € | 750,000 € | 1,000,000 € |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 11:02 AM | markus | 21/10/2026 12:43 PM | Gesamtverlust wegen Kosten nach 30 Jahren | 324,317 € | 810,794 € | 1,621,587 € | 2,432,381 € | 3,243,174 € |
| 2 | markus | 21/10/2026 11:02 AM | markus | 21/10/2026 11:02 AM | davon | |||||
| 3 | markus | 21/10/2026 11:02 AM | markus | 21/10/2026 11:02 AM | Fondskosten | 84,487 € | 211,217 € | 422,434 € | 633,651 € | 844,868 € |
| 4 | markus | 21/10/2026 11:02 AM | markus | 21/10/2026 11:02 AM | Ausgabeaufschlag | 4,000 € | 10,000 € | 20,000 € | 30,000 € | 40,000 € |
| 5 | markus | 21/10/2026 11:02 AM | markus | 21/10/2026 11:02 AM | Bestandsprovision | 35,203 € | 88,007 € | 176,014 € | 264,021 € | 352,028 € |
| 6 | markus | 21/10/2026 11:02 AM | markus | 21/10/2026 11:02 AM | Negativer Zinseszinseffekt | 200,628 € | 501,569 € | 1,003,139 € | 1,504,708 € | 2,006,278 € |
Quelle: Eigene Berechnungen. Stand: Oktober 2026
Ausgabeaufschläge und Bestandsprovisionen für verschiedene Finanzprodukte im Überblick
Finanzberater kosten nicht nur Geld, wenn sie Aktienfonds vermitteln. Provisionen fließen auch für andere Investmentprodukte und für Versicherungen, die als Altersvorsorge verkauft werden. Einen Überblick liefert die folgende Tabelle.
Quellen: Stiftung Warentest, Derivateverband, Neumann Honorarberatung. Stand: Oktober 2026
ETF-EMPFEHLUNGEN 2026
Die besten börsengehandelten Indexfonds für Ihr Depot
60 ETFs für 34 Anlageklassen, aus denen Anleger diversifizierte Portfolios zusammenstellen können
Ausgewählt nach fundierten Kriterien von der der Neumann Honorarberatung
Gemischte Vergütungsmodelle in der Provisionsberatung
Weil die Provisionsberatung nicht unabhängig ist und Interessenkonflikte birgt, ist sie in den vergangenen Jahren mehr und mehr in Verruf geraten. Finanzanlagenvermittler reagieren darauf mit einem Preismodell, das sich „Serviceentgelt“ nennt. Serviceentgelte werden wie Bestandsprovisionen als Prozentsatz vom investierten Anlagevolumen berechnet. Ihre marktübliche Höhe liegt nach Angaben der FNZ, einer Servicebank für Finanzvermittler, zwischen 0,5 und 1,5 Prozent.
Serviceentgelte sollen die Bestandsprovisionen ersetzen und Vermittler unabhängiger erscheinen lassen. Für den Kunden wird es aber nicht preiswerter, sondern teurer, wenn das Serviceentgelt höher ist als der gewichtete Durchschnitt der Bestandsprovisionen eines Kundenportfolios.
Hinzu kommt: Unter dem Namen „Modell Komplett“ bietet die FNZ-Bank die Infrastruktur für ein Vergütungsmodell an, bei dem Finanzvermittler Ausgabeaufschlag, Bestandsprovision und ZUSÄTZLICH ein Serviceentgelt kassieren. Wie teuer Serviceentgelte werden können, lesen Sie weiter unten.
Manche Beratungsunternehmen kombinieren auch Serviceentgelte mit Performance Fees. Das jährliche Serviceentgelt beträgt beispielsweise 1 Prozent des Anlagevolumens. Zusätzlich müssen die Kunden zehn Prozent des Gewinns als Erfolgshonorar an den Finanzberater bezahlen.
Bei einer Rendite von sieben Prozent betragen die Beratungskosten 1,7 Prozent pro Jahr, wenn das Erfolgshonorar vor Abzug des Serviceentgelts berechnet wird. Die Fondskosten kommen noch oben drauf. Betragen sie 1,2 Prozent pro Jahr wie in unserem Beispiel summieren sich die jährlichen Kosten auf 2,9 Prozent. Die Nettorendite vor Inflation und Steuern beträgt dann nur noch rund 4,1 Prozent.
Was Finanzberater kosten, die auf Honorarbasis arbeiten
Honorarberater dürfen keine Provisionen annehmen. Sie werden allein von ihren Kunden bezahlt. Anders als beispielsweise für Rechtsanwälte gibt es für Honorarberater keine allgemeingültige Honorarordnung. Vielmehr müssen die Berater ihre Bezahlung individuell mit ihren Kunden vereinbaren. Am verbreitetsten sind drei Vergütungsmodelle, nach denen in der Honorarberatung abgerechnet wird: Stundenhonorar, Fallpauschale und Serviceentgelt.
Stundenhonorar: Kosten hängen vom Zeitaufwand ab
Der Berater rechnet seine Leistungen nach dem Stundenaufwand ab. Die Stundensätze reichen nach meiner Kenntnis von 150 bis zu 500 Euro pro Stunde. 200 bis 250 Euro netto pro Stunde sind die nach meiner Beobachtung am häufigsten verlangte Preise.
Wie viel eine Beratung am Ende kostet, hängt von der Fragestellung und von den Kenntnissen des Kunden ab. Wer beispielsweise selbstständig ein Anlageportfolio verwaltet, es aber von einem Experten überprüfen lassen will, kann mit 500 bis 700 Euro auskommen. Bei komplexeren Ruhestandsplanungen, die etwa Monte-Carlo-Simulationen beinhalten, müssen Sie eher mit einem Betrag von 2000 Euro und mehr rechnen.
Grobe Faustregel in der Anlageberatung auf Stundenbasis: Zu der Gesamtdauer der Beratungsgespräche kommt in etwa noch einmal dieselbe Stundenzahl für Hintergrundarbeiten dazu. Dazu zählen das Einarbeiten in die finanzielle Situation des Kunden, die Entwicklung von Portfolios und deren Tests, die Simulationen von Entnahmeplänen für den Ruhestand und die Erstellung der gesetzlich vorgeschriebenen Dokumentation, deren Kern die sogenannte Geeignetheitserklärung ist.
Beispielrechnung: Langfristige Kosten einer Honorarberatung auf Stundenbasis
Schauen wir uns nun die langfristigen Gesamtkosten einer Honorarberatung auf Stundenbasis genauer an. Für die Beispielrechnung nehme ich an, dass ein Kunde sich über den Zeitraum von 30 Jahren sechs Mal im Abstand von fünf Jahren beraten lässt. Pro Beratung setze ich sechs Stunden an, die 1400 Euro kosten (Inflationsbedingte Honorarerhöhung berücksichtige ich der Einfachheit halber in diesem Beispiel nicht).
Da Honorarberater in der Regel mit preiswerten börsengehandelten Indexfonds (ETFs) arbeiten, setze ich für die Fondskosten 0,25 Prozent pro Jahr an. Das entspricht in etwa den Kosten für ein gut diversifiziertes ETF-Portfolio. Der Preis für einen einzelnen Fonds, der den Weltaktienmarkt abbildet, wäre mit Kosten von unter 0,1 Prozent pro Jahr noch deutlich niedriger.
Wie in dem Rechenbeispiel zur Provisionsberatung nehme ich eine jährliche Rendite von 7 Prozent an. Provisionen entfallen, da der Kunde ja einen Stundensatz bezahlt und zugelassene Honorarberater keine Provisionen annehmen dürfen. Die folgende Tabelle zeigt, wie sich Vermögen und Kosten bei einer Anlagesumme von 100.000 Euro über die Jahre entwickeln.
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Jahr | Fondswert vor Kosten | Fondswert nach Kosten | Fondskosten kumuliert | Kosten Beratung kumuliert | negativer Zinseszinseffekt kumuliert | Gesamtkosten |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 100,000 € | ||||||
| 2 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 0 | 100,000 € | 98,245 € | 1,400 € | 355 € | 1,755 € | |
| 3 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 1 | 107,000 € | 104,859 € | 263 € | 1,400 € | 478 € | 2,141 € |
| 4 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 2 | 114,490 € | 111,919 € | 543 € | 1,400 € | 628 € | 2,571 € |
| 5 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 3 | 122,504 € | 119,454 € | 843 € | 1,400 € | 808 € | 3,050 € |
| 6 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 4 | 131,080 € | 127,496 € | 1,162 € | 1,400 € | 1,021 € | 3,583 € |
| 7 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 5 | 140,255 € | 134,680 € | 1,503 € | 2,800 € | 1,272 € | 5,575 € |
| 8 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 6 | 150,073 € | 143,747 € | 1,864 € | 2,800 € | 1,662 € | 6,326 € |
| 9 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 7 | 160,578 € | 153,425 € | 2,248 € | 2,800 € | 2,105 € | 7,153 € |
| 10 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 8 | 171,819 € | 163,754 € | 2,658 € | 2,800 € | 2,606 € | 8,064 € |
| 11 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 9 | 183,846 € | 174,779 € | 3,097 € | 2,800 € | 3,170 € | 9,067 € |
| 12 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 10 | 196,715 € | 185,146 € | 3,564 € | 4,200 € | 3,805 € | 11,569 € |
| 13 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 11 | 210,485 € | 197,611 € | 4,059 € | 4,200 € | 4,615 € | 12,874 € |
| 14 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 12 | 225,219 € | 210,915 € | 4,588 € | 4,200 € | 5,516 € | 14,304 € |
| 15 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 13 | 240,985 € | 225,115 € | 5,152 € | 4,200 € | 6,517 € | 15,869 € |
| 16 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 14 | 257,853 € | 240,271 € | 5,754 € | 4,200 € | 7,628 € | 17,583 € |
| 17 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 15 | 275,903 € | 255,047 € | 6,397 € | 5,600 € | 8,859 € | 20,856 € |
| 18 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 16 | 295,216 € | 272,218 € | 7,079 € | 5,600 € | 10,319 € | 22,998 € |
| 19 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 17 | 315,882 € | 290,545 € | 7,807 € | 5,600 € | 11,929 € | 25,336 € |
| 20 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 18 | 337,993 € | 310,106 € | 8,585 € | 5,600 € | 13,702 € | 27,887 € |
| 21 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 19 | 361,653 € | 330,984 € | 9,414 € | 5,600 € | 15,654 € | 30,669 € |
| 22 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 20 | 386,968 € | 351,868 € | 10,300 € | 7,000 € | 17,801 € | 35,101 € |
| 23 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 21 | 414,056 € | 375,557 € | 11,241 € | 7,000 € | 20,258 € | 38,499 € |
| 24 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 22 | 443,040 € | 400,842 € | 12,245 € | 7,000 € | 22,953 € | 42,199 € |
| 25 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 23 | 474,053 € | 427,828 € | 13,318 € | 7,000 € | 25,907 € | 46,225 € |
| 26 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 24 | 507,237 € | 456,632 € | 14,462 € | 7,000 € | 29,143 € | 50,605 € |
| 27 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 25 | 542,743 € | 485,974 € | 15,684 € | 8,400 € | 32,685 € | 56,769 € |
| 28 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 26 | 580,735 € | 518,693 € | 16,984 € | 8,400 € | 36,659 € | 62,043 € |
| 29 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 27 | 621,387 € | 553,614 € | 18,371 € | 8,400 € | 41,002 € | 67,773 € |
| 30 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 28 | 664,884 € | 590,886 € | 19,852 € | 8,400 € | 45,746 € | 73,998 € |
| 31 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 29 | 711,426 € | 630,667 € | 21,433 € | 8,400 € | 50,926 € | 80,759 € |
| 32 | markus | 21/10/2026 11:21 AM | markus | 21/10/2026 11:21 AM | 30 | 761,226 € | 673,127 € | 23,120 € | 8,400 € | 56,579 € | 88,099 € |
Quelle: Eigene Berechnungen. Stand: Oktober 2026
Der Gesamtverlust wegen Kosten beträgt nur gut 88.000 Euro. Das sind rund 236.000 Euro weniger im Vergleich zur Provisionsberatung. Wie sich die Kosten bei steigendem Anlagevolumen entwickeln zeigt die nächste Tabelle:
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Anlagevolumen | 100,000 € | 250,000 € | 500,000 € | 750,000 € | 1,000,000 € |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 11:40 AM | markus | 21/10/2026 12:42 PM | Gesamtverlust wegen Kosten nach 30 Jahren | 88,099 € | 170,703 € | 308,378 € | 446,053 € | 583,727 € |
| 2 | markus | 21/10/2026 11:40 AM | markus | 21/10/2026 11:40 AM | davon | |||||
| 3 | markus | 21/10/2026 11:40 AM | markus | 21/10/2026 11:40 AM | Fondskosten | 23,120 € | 59,246 € | 119,456 € | 179,667 € | 239,877 € |
| 4 | markus | 21/10/2026 11:40 AM | markus | 21/10/2026 11:40 AM | Beratungskosten | 8,400 € | 8,400 € | 8,400 € | 8,400 € | 8,400 € |
| 5 | markus | 21/10/2026 11:40 AM | markus | 21/10/2026 11:40 AM | Negativer Zinseszinseffekt | 56,579 € | 103,058 € | 180,522 € | 257,986 € | 335,450 € |
Quelle: Eigene Berechnungen. Stand: Oktober 2026
Bei einem Anlagebetrag von 500.000 Euro summiert sich der Gesamtverlust wegen Kosten in der Honorarberatung nach 30 Jahren Anlagedauer auf gut 308.000 Euro. Hätte der Anleger eine Provisionsberatung in einer Bank in Anspruch genommen, wäre der Verlust mit gut 1,6 Millionen Euro (siehe Tabelle oben) um mehr als das Fünffache höher.
Honorarberatung versus Provisionsberatung: Vergleich der Endvermögen
Schauen wir uns nun an, wie sich die Endvermögen im Vergleich entwickelt hätten. Nach 30 Jahren ist das Depot des Honorarberatungskunden gut 673.000 Euro wert. Der Kunde, der auf Provisionsbasis beraten wurde, verfügt nur über ein Endvermögen von knapp 437.000 Euro. Die Differenz von rund 236.000 Euro entspricht den eingesparten Kosten mit der Honorarberatung.
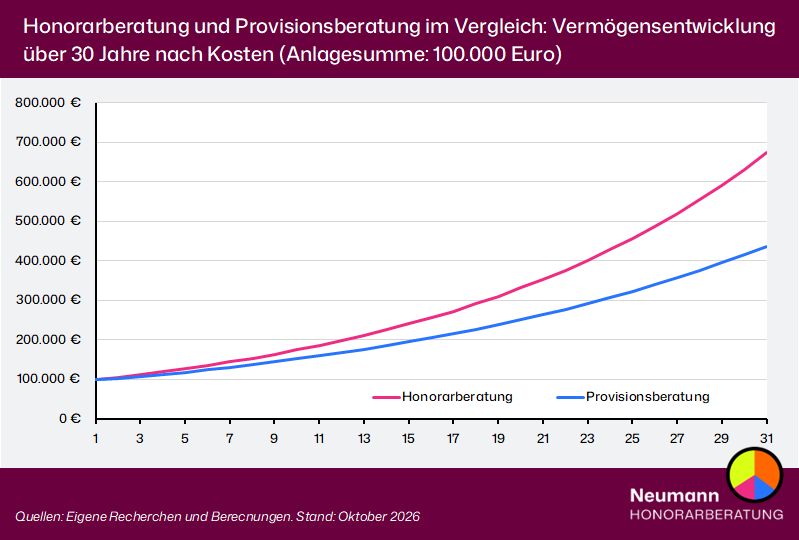
Die Annahmen, die ich für diesen Vergleich getroffen habe, sind großzügig zugunsten der Provisionsberatung geschätzt. Denn in vielen Fällen sind die Anschaffungskosten und die laufenden Fondskosten höher, wenn Finanzberater auf Provisionsbasis arbeiten. Ausgeblendet habe ich auch die Tatsache, dass viele aktiv gemanagten Aktienfonds auf lange Sicht auch vor Kosten bei der Rendite hinter ETFs zurückbleiben.
Die Wahrscheinlichkeit ist sehr gering, dass Ihnen Ihre Bank oder ein anderer Vermittler einen überdurchschnittlichen aktiv gemanagten Fonds empfiehlt. Zum einen ist es sehr schwer, zukünftig gute Fonds zu identifizieren. Zum anderen ist das gar nicht das maßgebliche Auswahlkriterium der Bank. Die schaut als erstes auf ihre Provision und darauf, ob sich ein Produkt mit einer guten Story anpreisen lässt, die Kunden überzeugt.
„Unter dem Strich verlieren viele Anleger, die auf Provisionsberatung setzen, nach meiner Erfahrung etwa 2,5 bis 3 Prozent Rendite pro Jahr im Vergleich zu einer unabhängigen Honorarberatung.“
Nach meinen Berechnungen sparen Sie mit einer Honorarberatung ab einem Anlagebetrag von 30.000 Euro bereits im ersten Jahr Geld im Vergleich zu einer Provisionsberatung. Bei einem Anlagevolumen von 20.000 Euro hat sich die Honorarberatung in der Modellrechnung bereits nach drei Jahren amortisiert. Wie viel Geld Sie bei größeren Anlagesummen über einen Zeitraum von 30 Jahren sparen, wenn Sie sich für Honorarberatung entscheiden, fasst die nächste Tabelle zusammen:
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Anlagevolumen | 100,000 € | 250,000 € | 500,000 € | 750,000 € | 1,000,000 € |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 11:57 AM | markus | 21/10/2026 11:57 AM | Verlust wegen Kosten Honorarberatung | 88,099 € | 170,703 € | 308,378 € | 446,053 € | 583,727 € |
| 2 | markus | 21/10/2026 11:57 AM | markus | 21/10/2026 11:57 AM | Verlust wegen Kosten Provisionen | 324,317 € | 810,794 € | 1,621,587 € | 2,432,381 € | 3,243,174 € |
| 3 | markus | 21/10/2026 11:57 AM | markus | 21/10/2026 11:57 AM | Differenz | 236,219 € | 640,090 € | 1,313,209 € | 1,986,328 € | 2,659,447 € |
Quelle: Eigene Berechnungen. Stand: Oktober 2026
Bitte beachten Sie, dass alle Berechnungen vereinfachte Darstellung sind. Sie berücksichtigen nicht die Renditeschwankungen am Aktienmarkt. Der exakte Kostenvorteil lässt sich immer erst am Ende der Anlagedauer ermitteln.
Fallpauschale: Festpreis für definierte Leistungen
Bei Pauschalhonoraren bieten Honorarberater eine definierte Leistung, etwa eine Ruhestandsplanung, zu einem Festpreis an. Der Vorteil: Der Kunde weiß von Anfang an, was ihn die Beratung kostet. Der Nachteil: Verständlicherweise wollen Berater bei der Kalkulation von Fallpauschalen nicht unter ihren Stundensatz sinken. Um dieses Risiko zu minimieren, werden sie die Pauschalhonorare deswegen tendenziell höher ansetzen.
Darüber hinaus besteht der Interessenkonflikt, möglichst wenig Arbeitszeit für die vereinbarte Leistung aufzuwenden. Auch kann es unter Umständen im Beratungsprozess zu Unstimmigkeiten kommen, welche Leistung vom gebuchten Paket abgedeckt ist und welche nicht.
Serviceentgelt: Vom Anlagevolumen abhängiges Beratungshonorar
Viele Honorar-Anlageberater und Honorar-Finanzanlagenberater verlangen für die fortlaufende Betreuung von Vermögen ein Serviceentgelt wie manche Provisionsberater. Meist liegt dieser Prozentsatz zwischen 1 und 0,5 Prozent pro Jahr. Tendenziell gilt: Je größer das betreute Vermögen, desto geringer der Prozentsatz. Absolut gesehen steigen die Kosten aber dennoch deutlich mit der Höhe des Kapitals an, wie folgendes Beispiel zeigt:
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Anlagesumme | Serviceentgelt in % p. a. | Serviceentgelt in € p. a. |
|---|---|---|---|---|---|---|---|
| 1 | markus | 21/10/2026 12:03 PM | markus | 21/10/2026 12:14 PM | ab 500,000 € | 0.8% | 4,000 € |
| 2 | markus | 21/10/2026 12:03 PM | markus | 21/10/2026 12:14 PM | ab 1,000,000 € | 0.7% | 7,000 € |
| 3 | markus | 21/10/2026 12:03 PM | markus | 21/10/2026 12:15 PM | ab 2,500,000 € | 0.6% | 15,000 € |
| 4 | markus | 21/10/2026 12:03 PM | markus | 21/10/2026 12:15 PM | ab 5,000,000 € | 0.5% | 25,000 € |
Quelle: Neumann Honorarberatung. Stand: Oktober 2026
Die Annahmen für das Serviceentgelt sind markttypisch für Honorarberater. Vermögensverwaltungen sind in der Regel deutlich teurer. Das gilt auch für Serviceentgelte in der Provisionsberatung, die bis zu 1,5 Prozent pro Jahr betragen können.
„Meiner Ansicht nach sind Serviceentgelte kein faires Preismodell für die Kunden. Die Kosten steigen mit zunehmendem Depotvolumen, obwohl der Betreuungsaufwand gleichbleibt. Fair sind in der Vermögensbetreuung Pauschalhonorare, denen eine definierte Leistung gegenübersteht.“
Was Finanzberatung kostet: Pauschalhonorar und Serviceentgelt im Vergleich
Im Vergleich zu Pauschalhonoraren sind die Kosten in der Regel erheblich höher, wenn Serviceentgelte berechnet werden. Bei einer Anlagesumme von einer halben Million Euro kann sich der Kostenunterschied langfristig auf mehrere 100.000 Euro summieren. Die Differenzen beim Endvermögen sind noch höher wegen eines negativen Zinseszinseffekts.
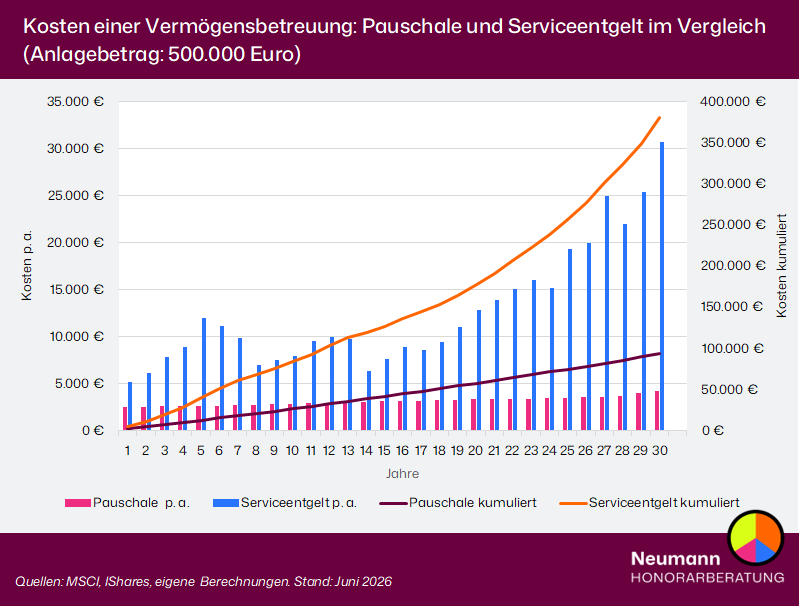
Bei der Berechnung habe ich angenommen, dass das Vermögen mit den Jahresrenditen des Weltaktienmarktes wächst, gemessen am MSCI World von 1995 bis 2024. Für die Pauschale habe ich 2.500 Euro pro Jahr veranschlagt und unterstellt, dass sie jährlich um die Inflationsrate steigt. Beim Serviceentgelt habe ich die in der obigen Tabelle genannten Prozentsätze entsprechend der Vermögensentwicklung verwendet.
Die erheblichen Kostenunterschiede verursachen noch größeren Differenzen beim Endvermögen. Ursache ist der negative Zinseszinseffekt. Die hohen Serviceentgelte führten über 30 Jahre zu einer Differenz von gut 870.000 Euro, wie die folgende Tabelle zeigt.
Entwicklung der Endvermögen über 30 Jahre bei einem Anlagebetrag von 500.000 Euro
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Jahr | Marktrendite | Pauschale | Serviceentgelt | Differenz Endvermögen |
|---|---|---|---|---|---|---|---|---|---|
| 1 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 1 | 10.99% | 552,467 € | 549,777 € | 2,690 € |
| 2 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 2 | 21.66% | 669,568 € | 662,733 € | 6,835 € |
| 3 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 3 | 34.48% | 897,862 € | 883,366 € | 14,497 € |
| 4 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 4 | 14.68% | 1,027,044 € | 1,004,207 € | 22,837 € |
| 5 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 5 | 45.73% | 1,494,049 € | 1,451,413 € | 42,636 € |
| 6 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 6 | -7.71% | 1,376,230 € | 1,328,423 € | 47,807 € |
| 7 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 7 | -12.68% | 1,199,035 € | 1,150,142 € | 48,893 € |
| 8 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 8 | -32.32% | 808,755 € | 771,453 € | 37,302 € |
| 9 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 9 | 10.26% | 888,943 € | 843,056 € | 45,886 € |
| 10 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 10 | 6.00% | 939,427 € | 885,720 € | 53,707 € |
| 11 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 11 | 25.62% | 1,177,210 € | 1,103,097 € | 74,113 € |
| 12 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 12 | 6.94% | 1,255,927 € | 1,169,600 € | 86,327 € |
| 13 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 13 | -2.08% | 1,226,773 € | 1,135,453 € | 91,320 € |
| 14 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 14 | -37.91% | 758,616 € | 698,595 € | 60,021 € |
| 15 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 15 | 23.83% | 936,271 € | 857,382 € | 78,889 € |
| 16 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 16 | 19.38% | 1,114,574 € | 1,014,611 € | 99,963 € |
| 17 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 17 | -3.26% | 1,075,117 € | 972,975 € | 102,142 € |
| 18 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 18 | 12.45% | 1,205,758 € | 1,084,720 € | 121,038 € |
| 19 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 19 | 21.89% | 1,466,397 € | 1,311,157 € | 155,240 € |
| 20 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 20 | 20.38% | 1,761,886 € | 1,565,557 € | 196,330 € |
| 21 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 21 | 10.81% | 1,948,996 € | 1,720,900 € | 228,095 € |
| 22 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 22 | 10.91% | 2,158,321 € | 1,893,581 € | 264,740 € |
| 23 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 23 | 7.71% | 2,321,214 € | 2,023,457 € | 297,757 € |
| 24 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 24 | -5.13% | 2,198,659 € | 1,904,446 € | 294,212 € |
| 25 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 25 | 31.34% | 2,884,300 € | 2,482,120 € | 402,180 € |
| 26 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 26 | 5.48% | 3,038,893 € | 2,598,263 € | 440,630 € |
| 27 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 27 | 32.71% | 4,029,486 € | 3,423,312 € | 606,174 € |
| 28 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 28 | -13.59% | 3,478,240 € | 2,936,151 € | 542,089 € |
| 29 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 29 | 20.13% | 4,174,259 € | 3,501,673 € | 672,586 € |
| 30 | markus | 20/10/2026 03:39 PM | markus | 20/10/2026 03:39 PM | 30 | 25.93% | 5,252,477 € | 4,378,948 € | 873,529 € |
Quellen: YCharts, Portfolio Visualizer, eigene Berechnungen. Stand: Oktober 2026
Die Ergebnisse fallen bei regelmäßigen Entnahmen aus dem Portfolio und einem über die Zeit sinkenden Vermögen ähnlich aus. In einem solchen Fall sind die Kostenunterschiede zu Beginn der Vermögensbetreuung besonders hoch. Sie nehmen dann im Laufe der Jahre ab.
Meine Empfehlungen
Auf den ersten Blick kann Honorarberatung wegen der scheinbar hohen Stundensätze teuer wirken. Tatsächlich kostet diese Form unabhängiger Finanzberatung erheblich weniger als Provisionsberatung, wie die Modellrechnungen zeigen. Investoren, die professionelle Unterstützung bei der Geldanlage suchen, sollten sich deswegen für Honorar-Finanzanlagenberater entscheiden wie die Neumann Honorarberatung in Berlin.
Aufpassen müssen Anleger, wenn Honorarberater Serviceentgelte verlangen. Das ist das für die Kunden teuerste Preismodell, das zusätzlich Interessenkonflikte birgt, weil der Berater umso mehr verdient, je mehr „Assets under Management“ (AUM) er von einem Kunden hat.
Diese Konstruktion kann Empfehlungen des Beraters beeinflussen. Beispielsweise wäre es für ihn vorteilhalft, wenn der Kunde die Liquiditätsreserven zugunsten von Kapitalmarktinvestments reduziert oder einen Kredit nicht vorzeitig mit dem Verkauf von Wertpapieren tilgt. Die amerikanische Börsenaufsicht SEC zählt vermögensabhängige Vergütungen zu den möglichen Ursachen von Interessenkonflikten in der Anlageberatung.
© Neumann Honorarberatung, 20.10.2026
Fotografie: Dietmar Becker/Unsplash
Quellen:
Eigene Recherchen und Berechnungen
Nur im Newsletter: Exklusive Markt- und Produktanalysen. Konkrete Empfehlungen. Jeden Sonntag. Kostenlos.