Anleihen sind ein wichtiger Baustein bei der Strukturierung von Portfolios. Doch diese verzinslichen Wertpapiere sind komplexer als beispielsweise Aktien. Was Anleger über Bonds wissen sollten, damit sie keine Überraschungen erleben.
Was sind Anleihen?
Anleihen, auch Bonds, Renten oder Obligationen genannt, sind verzinsliche Wertpapiere mit begrenzter Laufzeit, die Staaten, semistaatliche Organisationen und Unternehmen herausgeben. Sie werden auch als Schuldverschreibungen bezeichnet. Wer eine Anleihe kauft, gibt dem Herausgeber einen Kredit zu festvereinbarten Konditionen. Für dieses Fremdkapital zahlt der Emittent Zinsen und am Ende der Laufzeit das Geld zurück, wenn alles gut geht.
Die Herausgabe (Emission) von Anleihen ist eine wichtige Finanzierungsquelle von Staaten. Für große Unternehmen sind Anleiheemissionen eine Alternative zur Aufnahme von Bankkrediten. Jedes Jahr decken Länder wie die Bundesrepublik Deutschland, die USA und Japan ihre Haushaltsdefizite mit der Emission von Anleihen. Das Gesamtvolumen von handelbaren Bundeswertpapieren, die im September 2026 im Umlauf waren, summierte sich nach Angaben der Finanzagentur des Bundes auf gut 2,1 Billionen Euro. Zu den Käufern dieser Papiere zählen institutionelle Anleger wie Banken, Versicherungen, Pensionsfonds und Stiftungen sowie Privatanleger.
Welche Risiken bergen Anleihen?
Wer in Anleihen investiert, ist verschiedenen Risiken ausgesetzt:
- Ausfallrisiko: Gerät der Emittent einer Anleihe in Zahlungsschwierigkeiten, kann das zu einem dauerhaften Teil- oder Totalverlust des Kapitals führen. Wie hoch das Ausfallrisiko ist, hängt vor allem von der Bonität des Emittenten ab.
- Zinsänderungsrisiko: Wenn die Zinsen steigen, fallen die Kurse von Anleihen. Mehr dazu lesen Sie weiter unten in diesem Text.
- Liquiditätsrisiko: Viele Anleihen werden nicht sehr häufig gehandelt. Gerade in Stressphasen an den Kapitalmärkten kann es schwierig werden, wenig liquide Anleihen zu verkaufen.
- Währungsrisiko: Wer in Anleihen investiert, die in Fremdwährungen notieren, etwa dem US-Dollar, ist Wechselkursschwankungen ausgesetzt. Die Währungsverluste können erheblich höher ausfallen als der Ertrag einer Anleihe. Mehr zu Fremdwährungsanleihen
Welche Arten von Anleihen gibt es?
Es gibt eine Vielzahl verschiedener Arten von Anleihen. Die meisten sind Festzinsanleihen. Für sie erhalten Investoren während der gesamten Laufzeit zu festgelegten Terminen, meist jährlich, Zinsen, deren Höhe feststeht. Anders funktionieren Stufenzinsanleihen: Bei ihnen steigen die Zinszahlungen während der Laufzeit nach einem festgelegten Plan kontinuierlich an.
Angeboten werden auch variabel verzinste Anleihen, bei denen der Zinssatz schwankt, weil er regelmäßig an einen Referenzzinssatz angepasst wird. Dagegen bieten Null-Kupon-Anleihen keine laufenden Zinsen. Der Ertrag entsteht aus der Differenz zwischen Kaufpreis und Rückzahlungsbetrag. Darüber hinaus gibt es Fremdwährungsanleihen, die Wechselkursrisiken bergen. Vorsichtig sollten Anleger sein, wenn die Rendite von Anleihen an Bedingungen geknüpft ist, wie etwa an die Entwicklung eines Aktienindex. Es handelt sich dann eigentlich um Zertifikate. Diese sind rechtlich gesehen Anleihen.
Es gibt Anleihen mit Laufzeiten von wenigen Monaten bis zu mehr als 30 Jahren. Schuldverschreibungen mit Fälligkeiten unter einem Jahr werden als Geldmarktpapiere bezeichnet. Anleihen sind in allen wichtigen Währungen wie Euro, US-Dollar, Schweizer Franken und japanischen Yen zu haben. Ihr Nennwert rangiert meistens zwischen 1.000 und 100.000 Euro.
Häufig werden Anleihen nur mit hohem Nennwert emittiert. Diese Tranchen richten sich ausschließlich an institutionelle Investoren. Kleinanleger können in diese Papiere nur über klassische Rentenfonds und Anleihen-ETFs investieren.
Angeboten werden zudem Unternehmensanleihen, besicherte Anleihen wie Pfandbriefe, Schwellenländeranleihen und Hochzinsanleihen. Letztere sind Risikopapiere von Herausgebern mit einer geringen Kreditwürdigkeit (Bonität). Meistens handelt es sich dabei um hochverschuldete Unternehmen.
Unter den Emittenten von Anleihen tummeln sich zudem neben großen und kleinen Staaten multinationale Unternehmen wie Daimler, Siemens und VW, mittelständische Firmen und Banken.
EMERGING MARKETS IM PORTFOLIO
Lohnen sich die Schwellenländer noch?
Exklusive Datenanalysen zeigen die Aktienmärkte der aufstrebenden Volkswirtschaften in einem neuen Licht: Welche Strategien funktionieren und welche nicht
Der exklusive Research-Report (Format DIN A4) enthält 32 Seiten, 7 Tabellen und 12 Diagramme.
Die Liquidität von Anleihen
Bonds, die häufig gehandelt werden, können jederzeit zu Geld gemacht werden. Das Handelsvolumen mit Bundeswertpapieren betrug 2025 nach Angaben der Finanzagentur der Bundesrepublik Deutschland rund 7,1 Billionen Euro. Damals wechselte statistisch gesehen jede Anleihe vier Mal den Besitzer. Die Handelbarkeit von Renten bedeutet aber auch, dass ihr Wert anders als bei Spareinlagen wie Festgeld während der Laufzeit schwankt. Bei Fälligkeit erhalten Anleger aber den vereinbarten Rückzahlungsbetrag – in der Regel 100 Prozent des Nennwerts –, sofern der Emittent zahlungsfähig ist. Denn Anleihen sind nicht wie Bankguthaben von der Einlagensicherung geschützt.
Es gibt aber auch viele Anleihen, die nicht so häufig gehandelt werden. Dazu zählen beispielsweise Hochzinsanleihen, sogenannte High-Yield-Bonds, und Schwellenländeranleihen. In Stressphasen an den Kapitalmärkten kann es schwierig werden, solche Papiere zu Geld zu machen.
Anleihen: Die wichtigsten Kennzahlen im Überblick
- Rating: Ein Anhaltspunkt für die Kreditwürdigkeit eines Emittenten ist das sogenannte Rating. Dabei handelt es sich um Bonitätsnoten, die von Ratingagenturen vergeben werden. Das Prädikat „Investment Grade“ erhalten nur Anleihen, deren Rückzahlung als relativ sicher bis sehr sicher gilt.
- Zinskupon: Dabei handelt es sich um die festgelegte laufende Verzinsung, die ein Anleger erhält. Aus dem Zinskupon speist sich im Wesentlichen der Ertrag einer Anleihe.
- Rendite: Zinskupon und Rendite sind bei Anleihen nicht dasselbe. Die Rendite errechnet sich aus dem Kaufpreis, dem Kupon, dem Rückzahlungsbetrag und der Laufzeit. Die Rendite schwankt täglich. Ist der Kaufpreis höher als der Rückzahlungsbetrag, ist die Rendite niedriger als der Kupon – und umgekehrt.
- Kurse & Nennwert: Die Kurse von Anleihen werden in Prozent des Nennwerts angegeben. Der Nennwert ist der nominelle Betrag, der auf einer Anleihe steht. Auf ihn beziehen sich die Verzinsung, der Rückzahlungsbetrag und der Emissionspreis.
- Rückzahlungsbetrag: Der Rückzahlungsbetrag entspricht in der Regel 100 Prozent des Nennwertes.
- Emissionspreis: Das ist der Preis (in Prozent), den Anleger bei der Zeichnung einer Anleihe bezahlen. Er weicht meistens vom Nennwert ab.
- Kurswert: Den aktuellen Kurswert einer Anleihe müssen Investoren bezahlen, wenn sie sie nach ihrer Emission bei einer Bank oder an einer Börse kaufen. Zusätzlich müssen sie die Stückzinsen vorstrecken. Hinzu kommen Erwerbskosten.
- Stückzinsen: Sie werden bei klassischen Kuponanleihen in der Regel fällig, wenn diese zwischen zwei Zinsterminen den Besitzer wechseln. Der Käufer zahlt die Stückzinsen an den Verkäufer für die Zinsanteile der Anleihe, die seit dem jüngsten Zinszahlungstermin (Kupontermin) bis zum Verkaufstag aufgelaufen sind. Beim nächsten Kupontermin kriegt der Käufer des Papiers die Zinsen zurück, die er quasi vorgestreckt hatte.
Beispiel für den Unterschied zwischen Zinskupon und Rendite
- Eine Anleihe ist mit einem Zinskupon von 5,5 Prozent ausgestattet.
- Ihr Kaufkurs beträgt an der Börse 110 Prozent,
- der Rückzahlungskurs 100 Prozent,
- und die Restlaufzeit 5 Jahre.
Die jährliche Rendite, die ein Anleger erzielt, der diese Anleihe einen Tag nach einer Kuponzahlung kauft, beträgt näherungsweise 3,18 Prozent. Die Rendite ist geringer als der Zinskupon, weil der Kaufkurs über dem Rückzahlungskurs liegt. Der Besitzer der Anleihe erhält zwar jährlich 5,5 Prozent Zinsen. Doch weil er 10 Prozent mehr für das Papier bezahlt hat als er am Ende dafür zurückerhält, entsteht ein Kursverlust, der mit dem Zinsgewinn verrechnet werden muss.
Die Rendite einer Anleihe lässt sich näherungsweise nach folgender Formel berechnen:
Rendite = [Zinskupon + ((Rückzahlungsbetrag – Kaufkurs) : Restlaufzeit in Jahren)] x 100 : (Kaufkurs + Stückzinsen in Prozent)
Die Rendite einer Anleihe ist nur eine Annäherung an den tatsächlichen Ertrag
Die durchschnittliche jährliche Rendite, die sich beim Kauf einer Anleihe errechnet, ist Anlegern nicht sicher. Sie ist nur ein Indikator für den Ertrag, den der Käufer voraussichtlich im Schnitt pro Jahr erzielen wird, wenn er die Anleihe bis zur Fälligkeit hält. Denn bei der Berechnung der Rendite werden Annahmen getroffen, die in der Realität meist nicht zutreffen. Beispielsweise wird unterstellt, dass die Verzinsung für alle Restlaufzeiten gleich ist. In Wirklichkeit ist die Rendite für längere Laufzeiten oft höher als für kürzere.
Zudem wird angenommen, dass alle Kuponzahlungen zur zum Kaufzeitpunkt ermittelten Rendite wiederangelegt werden können. Auch das ist eher selten der Fall, weil die Rendite täglich schwankt. Dennoch ist die Rendite der beste Indikator für den künftigen Ertrag, wie zahlreiche Untersuchungen zeigen.
ETF-EMPFEHLUNGEN 2026
Die besten börsengehandelten Indexfonds für Ihr Depot
60 ETFs für 34 Anlageklassen, aus denen Anleger diversifizierte Portfolios zusammenstellen können
Ausgewählt nach fundierten Kriterien von der der Neumann Honorarberatung
Warum die Kurse von Anleihen schwanken
Wer eine sichere Anleihe bis zur Fälligkeit hält, bekommt den Nennwert zurück. In der Zwischenzeit werden der Kurs der Anleihe und ihre Rendite aber schwanken. Steigende Kurse führen zu fallenden Renditen und sinkende Kurse zu steigenden Renditen. Anleihekurse steigen und fallen, weil der Zinskupon fix ist und sich nicht anpassen kann, wenn sich die Zinsen auf einem Markt ändern. Die einzig mögliche Stellschraube ist der Kurs der Anleihe.
Beispiel: Angenommen, der Kurs der oben genannten Beispiel-Anleihe steigt innerhalb eines Jahres von 110 auf 114 Prozent. Dann sinkt die Rendite. Der Zinskupon beträgt zwar immer noch 5,5 Prozent, aber ein Käufer muss dann
- einen Kaufkurs von 114 Prozent bezahlen,
- der Rückzahlungskurs beträgt immer noch 100 Prozent,
- die Restlaufzeit aber nur noch 4 Jahre.
Die Folge: Unter dem Strich beträgt die Rendite für den neuen Käufer nur noch 1,81 Prozent.
Der ursprüngliche Besitzer der Anleihe hat hingegen einen Kursgewinn von 3,6 Prozent gemacht und den Zinskupon von 5,5 Prozent (auf den Nennwert) eingestrichen. Er realisiert seinen Gewinn, wenn er die Anleihe schon nach einem Jahr wieder verkauft. Dann hat er eine Rendite von rund 8,6 Prozent erwirtschaftet.
Andersherum könnte der Kurs der Anleihe in zwölf Monaten von 110 auf 105 Prozent fallen, während die Rendite der Anleihe für einen neuen Käufer auf 3,86 Prozent steigt. Der Anleihebesitzer erleidet einen Kursverlust von 4,5 Prozent. Das hat keine Auswirkungen auf seine zu Anfang berechnete Durchschnittsrendite, wenn er das Papier bis zur Fälligkeit hält. Falls er aber – aus welchem Grund auch immer – schon nach einem Jahr verkaufen muss, beträgt seine Rendite nur 0,45 Prozent.
Anleihen: hohe Kreditwürdigkeit, niedrige Renditen
Was beeinflusst die Kurse von Anleihen und deren Renditen? Letztlich werden sie natürlich von Angebot und Nachfrage gesteuert. Dabei ist ein maßgeblicher Faktor die Zahlungsfähigkeit des Emittenten. Sie hängt im Wesentlichen davon ab, ob dessen Gesamtverschuldung und Wirtschaftskraft in einem gesunden Verhältnis stehen.
Einem Land mit solidem Wirtschaftswachstum, geringer Arbeitslosigkeit, einem leistungsfähigen Steuersystem und einer moderaten Schuldenquote wie der Bundesrepublik Deutschland bescheinigen die Ratingagenturen die beste Bonität, ein sogenanntes Triple-A-Rating (siehe unten). Das Risiko, dass der Staat Zinsen und Tilgung nicht leisten kann, gilt in solchen Fällen als sehr gering. Anleihen erstklassiger Emittenten werden deshalb gerne gekauft. Die Renditen sind wegen der geringen Risiken und der hohen Nachfrage niedrig.
Steigen aber plötzlich die Schulden eines Landes stark an, ohne dass Wirtschaft und Steueraufkommen entsprechend wachsen wie etwa im Fall von Griechenland, wird dessen Zahlungsfähigkeit mehr und mehr in Zweifel gezogen.
Für das steigende Verlustrisiko wollen Anleger entschädigt werden. Sie kaufen diese Bonds nur noch, wenn sie eine höhere Rendite bekommen. In der Folge sinken deren Kurse, weil sie sonst keinen Käufer mehr finden. Umgekehrt kann sich die Bonität des Herausgebers auch verbessern. Dann steigt der Kurs seiner Anleihen meistens (und die Renditen sinken). Grundsätzlich gilt: Je geringer das Zahlungsausfallrisiko einer Anleihe, desto niedriger ist die Rendite.
Die Rolle der Ratingagenturen
Die Bonität von Staaten und Unternehmen bewerten Ratingagenturen. Sie benoten die Emittenten und teilen sie in verschiedene Risikogruppen ein (siehe Tabelle). Für Anleger sind die Bewertungen ein Anhaltspunkt bei der Auswahl von Anleihen. Allerdings lagen auch die von der Finanzindustrie nicht unabhängigen Bonitätswächter schon vollkommen daneben. Beispielsweise hatten die Ratingagenturen massenweise Schrottpapiere als sicher eingestuft – und damit der internationalen Finanzkrise im Jahr 2008 den Boden bereitet.
Die Bonitätsnoten der Ratingagenturen
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Moody ’s | Standard & Poor ’s, Fitch | Was steckt hinter der Note ? |
|---|---|---|---|---|---|---|---|
| 1 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:46 PM | Investment Grade | ||
| 2 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:47 PM | Aaa | AAA | Erstklassige Bonität. Ein Zahlungsausfall gilt als äußerst unwahrscheinlich. |
| 3 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:47 PM | Aa1; Aa2; Aa3 | AA+; AA; AA− | Sehr gute Bonität. Das Ausfallrisiko ist sehr gering, liegt aber etwas höher als bei der Spitzengruppe. |
| 4 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:48 PM | A1; A2; A3 | A+; A ; A− | Gute Bonität. Der Schuldner steht finanziell solide da, kann aber empfindlicher auf eine Verschlechterung des wirtschaftlichen Umfelds reagieren. |
| 5 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:48 PM | Baa1; Baa2; Baa3 | BBB+; BBB; BBB− | Solide Bonität. Die Rückzahlung erscheint ausreichend gesichert. Ungünstige wirtschaftliche Entwicklungen können die Zahlungsfähigkeit jedoch stärker beeinträchtigen. Unterste Stufe des Investment Grade. |
| 6 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:46 PM | Non-Investment-Grade | ||
| 7 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:49 PM | Ba1; Ba2; Ba3 | BB+; BB; BB− | Spekulative Anlage. Wirtschaftliche oder finanzielle Probleme können die Rückzahlung gefährden. |
| 8 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:49 PM | B1; B2; B3 | B+; B ; B− | Hoch spekulativ. Der Schuldner kann seine Verpflichtungen derzeit noch erfüllen, ein Zahlungsausfall ist aber ein erhebliches Risiko. |
| 9 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:50 PM | Caa | CCC | Sehr hohes Risiko. Die Rückzahlung ist gefährdet und hängt wesentlich von günstigen wirtschaftlichen und finanziellen Bedingungen ab. |
| 10 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:50 PM | Ca | CC | Extrem hohes Risiko. Ein Zahlungsausfall ist sehr wahrscheinlich beziehungsweise steht möglicherweise unmittelbar bevor. |
| 11 | markus | 18/09/2026 03:40 PM | markus | 18/09/2026 03:50 PM | C | C | Schlechteste Bonitätsstufe vor dem Ausfall. Die Aussichten auf eine vollständige Rückzahlung sind äußerst gering. |
Quellen: Ratinganbieter. Stand: September 2026
Je länger die Laufzeit einer Anleihe, desto höher ist meistens die Rendite
Nicht nur die Kreditwürdigkeit des Herausgebers hat Einfluss auf die Rendite einer Anleihe, sondern auch ihre Laufzeit. Je länger sie ist, desto höher ist meistens die Rendite. Das liegt unter anderem daran, dass Anleger einen Ausgleich dafür verlangen, dass sie ein höheres Risiko eingehen und länger auf ihr Geld verzichten. Über einen längeren Zeitraum ist zum Beispiel die Gefahr größer, dass sich die Bonität verschlechtert.
Die folgende Grafik zeigt die Renditen von Staatsanleihen verschiedener Länder mit unterschiedlichen Laufzeiten. Die Linien, die durch die Verbindung der einzelnen Datenpunkte entstehen, nennen Volkswirte Zinskurve oder Zinsstrukturkurve.
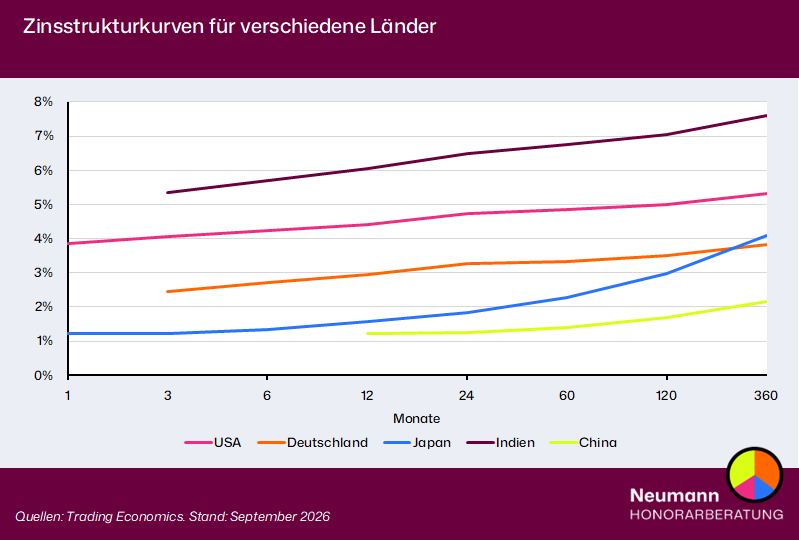
Es gab in der Vergangenheit auch Marktphasen, in denen die Renditen von kurzlaufenden Papieren höher waren als die von langfristigen. Doch das kommt recht selten vor. Ökonomen sprechen dann von einer inversen Zinskurve, die manche von ihnen als Indikator für eine bevorstehende Rezession ansehen.
Wie das Zinsniveau am Markt für Anleihen entsteht
Den größten Einfluss auf Anleiherenditen und deren kurzfristige Schwankungen hat das allgemeine Marktzinsniveau in einzelnen Währungsräumen wie etwa der Eurozone. Steigt es an, sinken die Kaufpreise der umlaufenden Anleihen und die Renditen nehmen zu. Der Mechanismus läuft umgekehrt, wenn die Zinsen sinken. Mit dem allgemeinen Marktzinsniveau ist vereinfacht das Zinsumfeld in einem Währungsraum gemeint.
In der Eurozone wird es unter anderem vom Leitzins geprägt, den die Europäische Zentralbank (EZB) festlegt. Senkt oder erhöht sie ihn, wirkt sich das meistens auch auf die Marktzinssätze aus, vor allem auf die für sehr kurze Laufzeiten. Weitere maßgebliche Referenzgrößen sind der sogenannte Euribor (Euro Interbank Offered Rate), der die Zinssätze für kurzfristige Kredite zwischen Banken misst, und die Rendite für sichere Euro-Staatsanleihen mit zehnjähriger Laufzeit. Sie wird häufig als repräsentative Größe für das allgemeine Marktzinsniveau betrachtet und täglich in vielen Zeitungen veröffentlicht.
An den Referenzzinssätzen orientieren sich die Herausgeber von Anleihen und die Käufer. Ihre Angebots- und Nachfrageentscheidungen sorgen dafür, dass alle anderen Marktzinssätze zumindest in einem losen Verhältnis mit den Referenzgrößen mitschwanken.
Die Renditedifferenzen von Anleihen
Angenommen, die Rendite der zehnjährigen Bundesanleihe beträgt 2 Prozent und die für eine riskantere Unternehmensanleihe mit gleicher Laufzeit 3 Prozent. Nun steigt die Rendite der Bundesanleihe auf 3 Prozent. Die Unternehmensanleihe erscheint jetzt im Vergleich zu teuer, weil Anleger die gleiche Rendite mit einem geringeren Risiko erzielen können.
Sie stoßen das Wertpapier deswegen ab beziehungsweise kaufen es nicht mehr, die Nachfrage geht zurück. Die Folge: Der Kurs sinkt und die Rendite steigt – bis sie wieder in einem Verhältnis zur Bundesanleihe steht, das den Anlegern als angemessen erscheint. Die Höhe solcher Renditedifferenzen, an den Finanzmärkten auch „Spread“ genannt, schwankt über die Zeit. Natürlich ist dieses Beispiel stark vereinfacht. Doch im Prinzip funktionieren die Anleihemärkte nach diesen Regeln.
Steigende Inflation drückt die Kurse von Anleihen
Die Referenzzinssätze werden von volkswirtschaftlichen Faktoren beeinflusst. Im Mittelpunkt steht die Inflation. Die EZB hat die Aufgabe, mit ihrer Zinspolitik die Teuerungsrate in Schach zu halten. Sieht sie Anzeichen für eine über die Maße steigende Inflation, erhöht sie die Leitzinsen. Bei schwachem Wirtschaftswachstum sind die Inflationsgefahren tendenziell geringer. Das erlaubt ihr Zinssenkungen, die die Kreditvergabe und damit die Wirtschaft ankurbeln sollen. Voraussetzung ist allerdings, dass es keine Angebotsschocks gibt wie etwa 2026 auf dem Ölmarkt wegen des Krieges zwischen den USA und dem Iran.
In den Renditen sicherer Staatsanleihen spiegeln sich auch die Inflationserwartungen der Anleger wider. Gehen sie zum Beispiel von höheren Inflationsraten aus, werden auch die Renditen als Ausgleich steigen. Tendenziell sinken die Kurse von Anleihen, wenn die Inflationsrate steigt.
Höhere Konsumentenpreise erwarten Anleger meistens, wenn die Konjunktur anzieht, Produktionskapazitäten und Arbeitskräfte knapp werden und schließlich mit steigenden Löhnen auch die Nachfrage nach Konsum- und Investitionsgütern zunimmt.
Auch Krisen, in denen das Sicherheitsbedürfnis der Investoren sprunghaft zunimmt wie während der Finanzkrise 2008, können zu extremen Verschiebungen an den Anleihemärkten führen. Dann schießt die Nachfrage nach sicheren Staatsanleihen in die Höhe. Die Folge sind steigende Kurse, was wiederum die Renditen drückt. Diejenigen, die die Papiere schon zuvor besessen haben, machen ein großartiges Geschäft. Neueinsteiger müssen sich dagegen mit mageren Renditen zufriedengeben.
Je länger die Laufzeit von Anleihen, desto stärker die Reaktion auf Zinsänderungen
Der Kurseffekt aufgrund von Zinsänderungen ist umso stärker, je länger eine Anleihe noch läuft. Steigt beispielsweise der Marktzins von 5 auf 6 Prozent, sinkt der Kurs einer Anleihe, die zum Nennwert notiert, mit einem Kupon von 5 Prozent ausgestattet ist und noch 10 Jahre läuft, um 7 Prozent (siehe Tabelle). Sinkt der Zins, steigt der Kurs einer Anleihe dagegen an.
Wie stark eine Anleihe oder ein Rentenfonds auf Zinsänderungen reagiert, lässt sich näherungsweise an der sogenannten modifizierten Duration ablesen. Diese Kennzahl wird in der Regel von Rentenfondsanbietern angegeben. Die modifizierte Duration ist nur bei kleinen Zinsänderungen aussagekräftig. Bei einer modifizierten Duration von beispielsweise 6 führt ein Renditeanstieg um einen Prozentpunkt näherungsweise zu einem Kursverlust von 6 Prozent.
Kursänderungen von Anleihen bei Zinsänderungen um einen Prozentpunkt
| wdt_ID | wdt_created_by | wdt_created_at | wdt_last_edited_by | wdt_last_edited_at | Restlaufzeit in Jahren | 1 | 5 | 10 |
|---|---|---|---|---|---|---|---|---|
| 1 | markus | 18/09/2026 09:31 PM | markus | 18/09/2026 09:31 PM | Modifizierte Duration | 1 | 4.3 | 7.7 |
| 2 | markus | 18/09/2026 09:31 PM | markus | 18/09/2026 09:31 PM | Kursänderung nach Zinssenkung um 1 % | 101 | 104 | 108 |
| 3 | markus | 18/09/2026 09:31 PM | markus | 18/09/2026 09:31 PM | Kursänderung nach Zinserhöhung um 1 % | 99 | 96 | 93 |
Quelle: Neumann Honorarberatung. Stand: September 2026
Die Kursschwankungen sind in dem obigen Beispiel bei einer Restlaufzeit von 10 Jahren am höchsten, weil die Zinsänderung für mehr Laufzeitjahre kompensiert werden muss als bei kürzer laufenden Anleihen.
In Niedrigzinsphasen, wenn Anleger wieder steigende Zinsen erwarten, kaufen sie bevorzugt Bonds mit kürzeren Laufzeiten, weil sie sich mit Langläufern einem höheren Kursverlustrisiko aussetzen oder sich über viele Jahre an eine niedrige Rendite binden.
Umgekehrt halten Investoren bei hohen Zinsen langlaufende Anleihen für attraktiv. Sinken die Zinsen wieder, können Anleger zusätzlich hohe Kursgewinne erzielen. Da aber niemand Zinsänderungen mit Sicherheit vorhersagen kann, liegen Fondsmanager und Privatanleger mit ihrer Strategie oft daneben. Deswegen ist ein gemischtes Portfolio aus Anleihen mit verschiedenen Laufzeiten die bessere Wahl.
Anleihen im Portfolio
In einem Wertpapierportfolio können Anleihen unterschiedliche Funktionen erfüllen. Sichere Staatsanleihen auf Eurobasis von Ländern mit sehr guter Bonität mit sehr kurzen Laufzeiten von maximal zwei bis drei Jahren eignen sich zur Risikosteuerung eines Portfolios. Mehr zu diesem Thema lesen Sie in dem Beitrag Asset Allocation.
Sichere Staatsanleihen mit längeren Laufzeiten können zur Diversifikation von Portfolios eingesetzt werden. Dafür eignen sich unter Umständen auch riskantere Bonds wie Schwellenländeranleihen, auch Emerging-Markets-Bonds genannt, und Hochzinsanleihen in Euro.
Wie können Anleger Anleihen kaufen?
Wer Anleihen kaufen will, benötigt ein Wertpapierdepot. Anleger können Anleihen vor der Emission zeichnen. Solche Käufe wickeln Banken ab. Nach ihrer Emission werden viele Anleihen an Börsen gehandelt. Auch dort können Anleger kaufen und verkaufen.
Beim Erwerb einer Anleihe fallen meist folgende Kosten an:
- Brokerkosten: Die Depotbank verlangt ein Entgelt für die Weiterleitung eines Kauf- oder Verkaufsauftrags an eine Börse. Manche Broker berechnen eine Pauschale, bei anderen hängen die Kosten von der Größe der Order ab.
- Handelsplatzkosten: Für die Nutzung einer Börse wird vom Betreiber des Handelsplatzes ein Entgelt berechnet. Viele Online-Broker stellen diese Kosten ihren Kunden pauschal in Rechnung. Im Schnitt liegen sie etwa bei 2,50 Euro pro Order.
- Spread: Hinzu kommt die Differenz zwischen Kauf- und Verkaufspreis, der sogenannte Spread. Der Kaufpreis liegt etwas höher als der Verkaufspreis, den Anleger erhalten, wenn sie eine Anleihe abstoßen. Je höher die Umsätze mit einer Anleihe, desto enger ist meistens der Spread. Bei sehr häufig gehandelten Bundesanleihen liegt er im Promillebereich, bei Unternehmensanleihen ist er höher.
Anleger sollten immer bedenken, dass sie ihre Transaktionskosten noch von der Anleiherendite abziehen müssen, um ihren tatsächlichen Ertrag zu schätzen. Besonders in Zeiten niedriger Zinsen ist es wichtig, auf die Erwerbskosten zu achten.
Anleger müssen Anleihen nicht direkt kaufen. Sie können in diese Anlageklasse auch über aktiv gemanagte Fonds und ETFs investieren. Weil es aktive Fonds selten schaffen, höhere Renditen zu erzielen, empfehle ich ETFs.
© Neumann Honorarberatung, 18.09.2026
Fotografie: BFM
Quellen:
Eigene Recherchen und Berechnungen
Nur im Newsletter: Exklusive Markt- und Produktanalysen. Konkrete Empfehlungen. Jeden Sonntag. Kostenlos.